Domain immobilie-niederlande.de kaufen?
Wir ziehen mit dem Projekt
immobilie-niederlande.de um.
Sind Sie am Kauf der Domain
immobilie-niederlande.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilie-niederlande.de kaufen?
Welche Versicherungen für vermietetes Haus?
Welche Versicherungen für vermietetes Haus? Für vermietete Häuser empfiehlt es sich, eine Wohngebäudeversicherung abzuschließen, die Schutz vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken bietet. Zudem ist eine Haftpflichtversicherung sinnvoll, um sich vor Schadensersatzansprüchen von Mietern oder Dritten zu schützen. Eine Mietausfallversicherung kann hilfreich sein, um Einnahmeausfälle bei Leerstand oder Zahlungsausfällen abzusichern. Je nach individuellem Bedarf können auch weitere Versicherungen wie eine Rechtsschutzversicherung oder eine Hausratversicherung in Betracht gezogen werden. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um die passenden Versicherungen für das vermietete Haus zu finden. **
Reichen diese Versicherungen für Dropshipping aus?
Es ist wichtig, dass du als Dropshipper eine geeignete Versicherung hast, um mögliche Risiken abzudecken. Eine Haftpflichtversicherung ist unerlässlich, um dich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Warentransportversicherung kann ebenfalls sinnvoll sein, um Verluste oder Beschädigungen während des Versands abzudecken. Es ist jedoch ratsam, sich von einem Versicherungsexperten beraten zu lassen, um sicherzustellen, dass du alle relevanten Risiken abgedeckt hast. **

Ähnliche Suchbegriffe für Einkommen aus Versicherungen
Top-Angebote
Produkte zum Begriff Einkommen aus Versicherungen:
-
Unterhaltsrechtlich relevantes Einkommen bei Selbständigen, Fachbücher von Friedrich Strohal, Jens LangeheineZum Werk Die Zahlung des Ehegattenunterhalts führt im Fall einer selbständigen Tätigkeit des Unterhaltschuldners regelmässig zu nicht unerheblichen Problemen. Der vorliegende Band in der Reihe C.H.BECK Familienrecht zielt deshalb darauf ab, die üblicherweise in Betriebswirtschaft und Bilanzrecht nicht sehr erfahrenen Familienrichter und Fachanwälte für Familienrecht eingehend über alle Fragen der Einkommensermittlung Selbständiger zu informieren. Inhalt: - Das Einkommen - Die Bewertung von Einkommen und Vermögen aus unterhaltsrechtlicher Sicht - Die Bewertung von Einkommen und Vermögen aus sozialhilferechtlicher Sicht - Steuern und Vorsorgeaufwendungen - Brutto-Netto-Berechnung nach dem Einkommensteuerrecht - Vorteile auf einen Blick - Praxisnah an der Schnittstelle von Unterhaltsrecht, Steuerrecht und Betriebswirtschaft mit hilfreichen Tabellen und Mustern - Illustriert anhand von Berechnungsbeispielen aus Bilanzen Zur Neuauflage: Die Neuauflage bringt das Werk auf den aktuellen Stand der Rechtsprechung und Gesetzgebung. Zielgruppe: Für die Rechtsanwaltschaft mit Interessenschwerpunkt Familienrecht, Fachanwaltschaft für Familienrecht und/oder Steuerrecht sowie Steuerberatungen, daneben natürlich auch Familienrichter und Familienrichterinnen aller Instanzen.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Technische Versicherungen, Fachbücher von Stephan Schmitz, Andreas KnittelDas Fachbuch "Technische Versicherungen" bietet eine umfassende und anschauliche Einführung in die Welt der technischen Versicherungen. Es richtet sich an Fachkräfte im Underwriting, Vertrieb sowie in Betriebs- und Schadenabteilungen und vermittelt praxisnahe Inhalte zu verschiedenen Versicherungssparten. Die Autoren, erfahrene Experten auf ihrem Gebiet, nutzen zahlreiche Fallbeispiele und grafische Darstellungen, um komplexe Themen verständlich zu machen. In dieser aktualisierten Auflage sind die neuesten Markt- und Bedingungsentwicklungen berücksichtigt, einschliesslich eines neuen Kapitels zur Betriebsunterbrechungsversicherung. Das Buch ist nicht nur für Berufstätige, sondern auch für Auszubildende und Studierende geeignet, die sich in die Materie einarbeiten möchten. Es bietet eine ganzheitliche Sicht auf alle relevanten Sparten der technischen Versicherungen und fördert ein tiefes Verständnis für die Absicherung von alltäglichen und aussergewöhnlichen Objekten.39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherungen für die Wohnungswirtschaft, Fachbücher von Stefan BucksteegenDas Fachbuch "Versicherungen für die Wohnungswirtschaft" von Stefan Bucksteegen bietet umfassendes Wissen und praxisnahe Handlungsempfehlungen für Immobilienprofis. In einer Zeit, in der der Markt für Immobilienversicherungen zunehmend komplexer wird, ist es entscheidend, die richtigen Versicherungen für das eigene Portfolio auszuwählen. Mit über 25 Jahren Erfahrung in der Versicherungsbranche vermittelt der Autor wertvolle Einblicke und Tipps zur Vertragsgestaltung. Das Buch behandelt verschiedene Aspekte, darunter Versicherungen für die Bauphase, Vermögensschadenhaftpflichtversicherungen für Immobilienverwalter:innen und Cyberversicherungen. Zudem werden praxisnahe Schadenbeispiele präsentiert, um die Thematik anschaulich zu erläutern. Die zweite Auflage enthält aktualisierte Informationen zu Rechtsschutzversicherungen und Smart Home-Technologien, was es zu einem unverzichtbaren Leitfaden für alle Akteure in der Wohnungswirtschaft macht.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherungen sind Pflicht beim Haus?
Welche Versicherungen sind Pflicht beim Haus? In Deutschland gibt es keine gesetzliche Pflicht, eine bestimmte Versicherung für das Eigenheim abzuschließen. Allerdings ist es dringend empfohlen, eine Wohngebäudeversicherung abzuschließen, um sich gegen Schäden am Gebäude selbst, beispielsweise durch Feuer, Sturm oder Leitungswasser, abzusichern. Zudem ist eine Haftpflichtversicherung ratsam, um sich gegen Schadensersatzansprüche Dritter abzusichern, die beispielsweise durch einen Sturz auf dem eigenen Grundstück entstehen könnten. Optional kann auch eine Hausratversicherung abgeschlossen werden, um den Inhalt des Hauses bei Diebstahl, Einbruch oder anderen Schäden zu schützen. Es ist empfehlenswert, sich individuell beraten zu lassen, um die passenden Versicherungen für das Eigenheim auszuwählen. **
-
Bei welchem Einkommen Haus kaufen?
"Bei welchem Einkommen kann man sich ein Haus leisten?" ist eine wichtige Frage, die von verschiedenen Faktoren abhängt. Dazu gehören das verfügbare Eigenkapital, die Höhe der monatlichen Einkünfte, die Kreditwürdigkeit und die Höhe der monatlichen Ausgaben. Generell wird empfohlen, dass die monatlichen Hypothekenzahlungen nicht mehr als 30% des monatlichen Einkommens ausmachen sollten. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass man sich das Eigenheim langfristig leisten kann. **
-
Wie viel geben Deutsche für Versicherungen aus?
Wie viel geben Deutsche für Versicherungen aus? Dies hängt von verschiedenen Faktoren ab, wie dem individuellen Versicherungsbedarf, dem Einkommen und dem Lebensstil. In der Regel geben Deutsche jedoch einen beträchtlichen Anteil ihres Einkommens für Versicherungen aus, um sich gegen verschiedene Risiken abzusichern. Dazu gehören Krankenversicherung, Haftpflichtversicherung, Kfz-Versicherung und weitere Versicherungsarten. Es ist wichtig, die verschiedenen Versicherungsangebote zu vergleichen, um die passende Absicherung zu einem angemessenen Preis zu finden. **
-
Welche Versicherungen sind für ein Haus Pflicht?
Welche Versicherungen für ein Haus Pflicht sind, hängt von verschiedenen Faktoren ab. In Deutschland ist eine Wohngebäudeversicherung gesetzlich nicht vorgeschrieben, aber dringend empfohlen, um Schäden am Gebäude durch Feuer, Sturm, Hagel oder Leitungswasser abzudecken. Eine Hausratversicherung ist ebenfalls nicht gesetzlich vorgeschrieben, aber sinnvoll, um den Hausrat bei Einbruch, Diebstahl oder Schäden durch Feuer oder Wasser zu schützen. Eine Haftpflichtversicherung ist zwar nicht speziell für das Haus, aber dennoch wichtig, um Schäden an Dritten abzudecken, die im Zusammenhang mit dem Haus entstehen könnten. Es ist ratsam, sich individuell beraten zu lassen, um die passenden Versicherungen für das eigene Haus zu finden. **

Wie viel Prozent Einkommen für Haus?
Wie viel Prozent des monatlichen Einkommens sollte für die Miete oder den Kauf eines Hauses verwendet werden? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Einkommens, den monatlichen Ausgaben und der finanziellen Situation insgesamt. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Wohnkosten auszugeben, um finanzielle Stabilität zu gewährleisten. Es ist wichtig, ein Budget zu erstellen und die Ausgaben sorgfältig zu planen, um sicherzustellen, dass genügend Geld für andere wichtige Ausgaben wie Lebensmittel, Versicherungen und Ersparnisse übrig bleibt. Letztendlich sollte die Entscheidung darüber, wie viel Prozent des Einkommens für die Wohnkosten verwendet werden sollen, individuell und basierend auf der persönlichen finanziellen Situation getroffen werden. **
Welches Einkommen um Haus zu finanzieren?
Welches Einkommen ist erforderlich, um ein Haus zu finanzieren? Dies hängt von verschiedenen Faktoren ab, wie dem Kaufpreis des Hauses, der Höhe des Eigenkapitals, den Zinsen für die Finanzierung und den monatlichen Raten. Im Allgemeinen wird empfohlen, dass die monatliche Rate nicht mehr als 30% des Nettoeinkommens ausmachen sollte, um finanzielle Belastungen zu vermeiden. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass das Einkommen ausreicht, um das Haus langfristig zu finanzieren. **
Top-Angebote
Produkte zum Begriff Einkommen aus Versicherungen:
-
Kaufmann für Versicherungen und Finanzanlagen/Kauffrau für Versicherungen und Finanzanlagen, Schulbücher von Bundesinstitut für BerufsbildungDie Digitalisierung und damit einhergehend neue Vertriebskanäle, aber auch Projektmanagement, individuelle Kundenberatung und das Thema Finanzanlagen werden für Kaufleute für Versicherungen und Finanzanlagen immer wichtiger. Die Ausbildungsordnung wurde deshalb an aktuelle Entwicklungen und Trends angepasst und neu strukturiert. Die Umsetzungshilfe liefert Informationen zu den neuen Ausbildungsinhalten und zur neuen Prüfungsstruktur mit gestreckter Abschlussprüfung. Sie erläutert die Verordnung sowie den Ausbildungsrahmenplan und gibt Beispiele für Lernsituationen in der Berufsschule.33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterhaltsrechtlich relevantes Einkommen bei Selbständigen, Fachbücher von Friedrich Strohal, Jens LangeheineZum Werk Die Zahlung des Ehegattenunterhalts führt im Fall einer selbständigen Tätigkeit des Unterhaltschuldners regelmässig zu nicht unerheblichen Problemen. Der vorliegende Band in der Reihe C.H.BECK Familienrecht zielt deshalb darauf ab, die üblicherweise in Betriebswirtschaft und Bilanzrecht nicht sehr erfahrenen Familienrichter und Fachanwälte für Familienrecht eingehend über alle Fragen der Einkommensermittlung Selbständiger zu informieren. Inhalt: - Das Einkommen - Die Bewertung von Einkommen und Vermögen aus unterhaltsrechtlicher Sicht - Die Bewertung von Einkommen und Vermögen aus sozialhilferechtlicher Sicht - Steuern und Vorsorgeaufwendungen - Brutto-Netto-Berechnung nach dem Einkommensteuerrecht - Vorteile auf einen Blick - Praxisnah an der Schnittstelle von Unterhaltsrecht, Steuerrecht und Betriebswirtschaft mit hilfreichen Tabellen und Mustern - Illustriert anhand von Berechnungsbeispielen aus Bilanzen Zur Neuauflage: Die Neuauflage bringt das Werk auf den aktuellen Stand der Rechtsprechung und Gesetzgebung. Zielgruppe: Für die Rechtsanwaltschaft mit Interessenschwerpunkt Familienrecht, Fachanwaltschaft für Familienrecht und/oder Steuerrecht sowie Steuerberatungen, daneben natürlich auch Familienrichter und Familienrichterinnen aller Instanzen.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Technische Versicherungen, Fachbücher von Stephan Schmitz, Andreas KnittelDas Fachbuch "Technische Versicherungen" bietet eine umfassende und anschauliche Einführung in die Welt der technischen Versicherungen. Es richtet sich an Fachkräfte im Underwriting, Vertrieb sowie in Betriebs- und Schadenabteilungen und vermittelt praxisnahe Inhalte zu verschiedenen Versicherungssparten. Die Autoren, erfahrene Experten auf ihrem Gebiet, nutzen zahlreiche Fallbeispiele und grafische Darstellungen, um komplexe Themen verständlich zu machen. In dieser aktualisierten Auflage sind die neuesten Markt- und Bedingungsentwicklungen berücksichtigt, einschliesslich eines neuen Kapitels zur Betriebsunterbrechungsversicherung. Das Buch ist nicht nur für Berufstätige, sondern auch für Auszubildende und Studierende geeignet, die sich in die Materie einarbeiten möchten. Es bietet eine ganzheitliche Sicht auf alle relevanten Sparten der technischen Versicherungen und fördert ein tiefes Verständnis für die Absicherung von alltäglichen und aussergewöhnlichen Objekten.39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen für vermietetes Haus?
Welche Versicherungen für vermietetes Haus? Für vermietete Häuser empfiehlt es sich, eine Wohngebäudeversicherung abzuschließen, die Schutz vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken bietet. Zudem ist eine Haftpflichtversicherung sinnvoll, um sich vor Schadensersatzansprüchen von Mietern oder Dritten zu schützen. Eine Mietausfallversicherung kann hilfreich sein, um Einnahmeausfälle bei Leerstand oder Zahlungsausfällen abzusichern. Je nach individuellem Bedarf können auch weitere Versicherungen wie eine Rechtsschutzversicherung oder eine Hausratversicherung in Betracht gezogen werden. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um die passenden Versicherungen für das vermietete Haus zu finden. **
-
Reichen diese Versicherungen für Dropshipping aus?
Es ist wichtig, dass du als Dropshipper eine geeignete Versicherung hast, um mögliche Risiken abzudecken. Eine Haftpflichtversicherung ist unerlässlich, um dich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Warentransportversicherung kann ebenfalls sinnvoll sein, um Verluste oder Beschädigungen während des Versands abzudecken. Es ist jedoch ratsam, sich von einem Versicherungsexperten beraten zu lassen, um sicherzustellen, dass du alle relevanten Risiken abgedeckt hast. **
-
Welche Versicherungen sind Pflicht beim Haus?
Welche Versicherungen sind Pflicht beim Haus? In Deutschland gibt es keine gesetzliche Pflicht, eine bestimmte Versicherung für das Eigenheim abzuschließen. Allerdings ist es dringend empfohlen, eine Wohngebäudeversicherung abzuschließen, um sich gegen Schäden am Gebäude selbst, beispielsweise durch Feuer, Sturm oder Leitungswasser, abzusichern. Zudem ist eine Haftpflichtversicherung ratsam, um sich gegen Schadensersatzansprüche Dritter abzusichern, die beispielsweise durch einen Sturz auf dem eigenen Grundstück entstehen könnten. Optional kann auch eine Hausratversicherung abgeschlossen werden, um den Inhalt des Hauses bei Diebstahl, Einbruch oder anderen Schäden zu schützen. Es ist empfehlenswert, sich individuell beraten zu lassen, um die passenden Versicherungen für das Eigenheim auszuwählen. **
-
Bei welchem Einkommen Haus kaufen?
"Bei welchem Einkommen kann man sich ein Haus leisten?" ist eine wichtige Frage, die von verschiedenen Faktoren abhängt. Dazu gehören das verfügbare Eigenkapital, die Höhe der monatlichen Einkünfte, die Kreditwürdigkeit und die Höhe der monatlichen Ausgaben. Generell wird empfohlen, dass die monatlichen Hypothekenzahlungen nicht mehr als 30% des monatlichen Einkommens ausmachen sollten. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass man sich das Eigenheim langfristig leisten kann. **
Ähnliche Suchbegriffe für Einkommen aus Versicherungen
-
Versicherungen für die Wohnungswirtschaft, Fachbücher von Stefan BucksteegenDas Fachbuch "Versicherungen für die Wohnungswirtschaft" von Stefan Bucksteegen bietet umfassendes Wissen und praxisnahe Handlungsempfehlungen für Immobilienprofis. In einer Zeit, in der der Markt für Immobilienversicherungen zunehmend komplexer wird, ist es entscheidend, die richtigen Versicherungen für das eigene Portfolio auszuwählen. Mit über 25 Jahren Erfahrung in der Versicherungsbranche vermittelt der Autor wertvolle Einblicke und Tipps zur Vertragsgestaltung. Das Buch behandelt verschiedene Aspekte, darunter Versicherungen für die Bauphase, Vermögensschadenhaftpflichtversicherungen für Immobilienverwalter:innen und Cyberversicherungen. Zudem werden praxisnahe Schadenbeispiele präsentiert, um die Thematik anschaulich zu erläutern. Die zweite Auflage enthält aktualisierte Informationen zu Rechtsschutzversicherungen und Smart Home-Technologien, was es zu einem unverzichtbaren Leitfaden für alle Akteure in der Wohnungswirtschaft macht.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
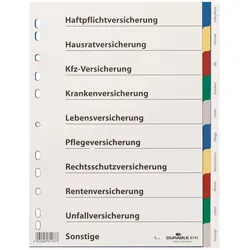
OTTO Office Themenringbuch mit Register »Meine Versicherungen« blau, 29.7x31.5 cmThemenringbuch mit Register »Meine Versicherungen«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: blau, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Versicherungen, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Wie viel geben Deutsche für Versicherungen aus?
Wie viel geben Deutsche für Versicherungen aus? Dies hängt von verschiedenen Faktoren ab, wie dem individuellen Versicherungsbedarf, dem Einkommen und dem Lebensstil. In der Regel geben Deutsche jedoch einen beträchtlichen Anteil ihres Einkommens für Versicherungen aus, um sich gegen verschiedene Risiken abzusichern. Dazu gehören Krankenversicherung, Haftpflichtversicherung, Kfz-Versicherung und weitere Versicherungsarten. Es ist wichtig, die verschiedenen Versicherungsangebote zu vergleichen, um die passende Absicherung zu einem angemessenen Preis zu finden. **
-
Welche Versicherungen sind für ein Haus Pflicht?
Welche Versicherungen für ein Haus Pflicht sind, hängt von verschiedenen Faktoren ab. In Deutschland ist eine Wohngebäudeversicherung gesetzlich nicht vorgeschrieben, aber dringend empfohlen, um Schäden am Gebäude durch Feuer, Sturm, Hagel oder Leitungswasser abzudecken. Eine Hausratversicherung ist ebenfalls nicht gesetzlich vorgeschrieben, aber sinnvoll, um den Hausrat bei Einbruch, Diebstahl oder Schäden durch Feuer oder Wasser zu schützen. Eine Haftpflichtversicherung ist zwar nicht speziell für das Haus, aber dennoch wichtig, um Schäden an Dritten abzudecken, die im Zusammenhang mit dem Haus entstehen könnten. Es ist ratsam, sich individuell beraten zu lassen, um die passenden Versicherungen für das eigene Haus zu finden. **
-
Wie viel Prozent Einkommen für Haus?
Wie viel Prozent des monatlichen Einkommens sollte für die Miete oder den Kauf eines Hauses verwendet werden? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Einkommens, den monatlichen Ausgaben und der finanziellen Situation insgesamt. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Wohnkosten auszugeben, um finanzielle Stabilität zu gewährleisten. Es ist wichtig, ein Budget zu erstellen und die Ausgaben sorgfältig zu planen, um sicherzustellen, dass genügend Geld für andere wichtige Ausgaben wie Lebensmittel, Versicherungen und Ersparnisse übrig bleibt. Letztendlich sollte die Entscheidung darüber, wie viel Prozent des Einkommens für die Wohnkosten verwendet werden sollen, individuell und basierend auf der persönlichen finanziellen Situation getroffen werden. **
-
Welches Einkommen um Haus zu finanzieren?
Welches Einkommen ist erforderlich, um ein Haus zu finanzieren? Dies hängt von verschiedenen Faktoren ab, wie dem Kaufpreis des Hauses, der Höhe des Eigenkapitals, den Zinsen für die Finanzierung und den monatlichen Raten. Im Allgemeinen wird empfohlen, dass die monatliche Rate nicht mehr als 30% des Nettoeinkommens ausmachen sollte, um finanzielle Belastungen zu vermeiden. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass das Einkommen ausreicht, um das Haus langfristig zu finanzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.